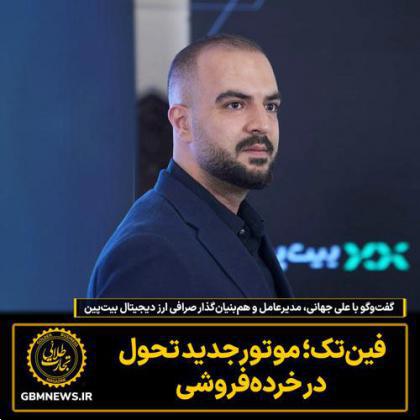
فینتک؛ موتور جدید تحول در خردهفروشی
در سالهای اخیر، مرز میان فناوری مالی و تجارت بهسرعت در حال تغییر است. مشتریان دیگر تنها به دنبال خرید یک محصول نیستند؛ بلکه انتظار دارند تمام مسیر خرید، از پرداخت و اعتبار گرفته تا خدمات پس از فروش و برنامههای وفاداری، ساده، سریع و یکپارچه باشد. در چنین شرایطی، فینتکها به یکی از بازیگران کلیدی تحول صنعت خردهفروشی تبدیل شدهاند. در این گفتوگو، علی جهانی، مدیرعامل و همبنیانگذار بیتپین، درباره مسیر شکلگیری این مجموعه، اهمیت اعتماد در خدمات مالی دیجیتال و فرصتهای همکاری میان فینتکها و صنعت خردهفروشی ایران صحبت میکند.
لطفاً ابتدا خودتان را معرفی کنید و از شکلگیری «بیتپین» بگویید. این مجموعه با چه هدفی وارد اکوسیستم فینتک ایران شد و امروز چه جایگاهی در این صنعت دارد؟
من علی جهانی، مدیرعامل و همبنیانگذار «بیتپین» هستم. «بیتپین» یک پلتفرم تبادل رمزارز و داراییهای دیجیتال است؛ ایده شکلگیری «بیتپین» با هدف فراهمکردن دسترسی امن، ساده و شفاف به داراییهای دیجیتال شکل گرفت. از ابتدا تلاش کردیم تجربهای حرفهای و قابلاعتماد برای کاربران ایرانی ایجاد کنیم و در کنار توسعه خدمات مالی نوین، به شکلگیری و رشد اقتصاد دیجیتال کشور کمک کنیم.
اگر بخواهم مقیاس امروز «بیتپین» را برای کسانی که تازه با ما آشنا میشوند تصویر کنم، باید بگویم ما موفق شدهایم اعتمادی بسازیم که حاصل آن میزبانی از بیش از ۷ میلیون مشتری است؛ زیرساختی قدرتمند که به طور متوسط در هر ثانیه، حداقل یک معامله موفق در آن پردازش میشود.
امروز «بیتپین» یکی از بازیگران اصلی بازار داراییهای دیجیتال کشور است، اما نگاه ما فراتر از یک صرافی معاملاتی است. ما «بیتپین» را بخشی از زیرساخت حیاتی اقتصاد دیجیتال ایران میدانیم؛ بستری که با نوآوری مداوم، اتصال ابزارهای مدرن مالی به زندگی روزمره مردم را ممکن میسازد و آنها را بهروز نگه میدارد.
صنعت فینتک امروز با چالشهایی مانند امنیت، مدیریت ریسک و اعتماد کاربران روبهرو است. «بیتپین» چگونه میان نوآوری، توسعه خدمات و الزامات نظارتی تعادل برقرار میکند و آینده این اکوسیستم را چگونه میبینید؟
اعتماد، مهمترین سرمایه هر کسبوکار مالی است. هر نوآوری زمانی ارزشمند است که امنیت و منافع کاربران را حفظ کند. در «بیتپین» تلاش میکنیم توسعه محصول، امنیت و الزامات قانونی را همزمان پیش ببریم. معتقدم آینده فینتک ایران در گروی گفتوگوی سازنده میان بخش خصوصی و نهادهای سیاستگذار است. هرچه قوانین شفافتر و پیشبینیپذیرتر باشند، مسیر نوآوری نیز هموارتر خواهد شد.
امروزه پرداخت، دیگر صرفاً مرحله پایانی خرید نیست و به بخشی از تجربه مشتری تبدیل شده است. از نگاه شما، شرکتهای فینتک چگونه میتوانند تجربه خرید در فروشگاههای فیزیکی و آنلاین را متحول کنند؟
امروز مشتری انتظار دارد همه چیز سریع، ساده و بدون اصطکاک انجام شود. نقش فینتک این است که فرایندهای مالی را از یک دغدغه به بخشی نامرئی از تجربه خرید تبدیل کند. پرداخت سریع، تسویه هوشمند، اعتبار خرید و خدمات مالی شخصیسازیشده، تجربه مشتری را به شکل محسوسی بهبود میدهد و به افزایش وفاداری مشتریان نیز کمک میکند.
در بازارهای توسعهیافته، همکاری میان فینتکها و برندهای خردهفروشی بهسرعت در حال گسترش است. این همکاریها بیشتر در چه حوزههایی شکل میگیرد و چه فرصتهایی برای بازار ایران وجود دارد؟
امروز مرز میان خدمات مالی و خردهفروشی در حال ازبینرفتن است. همکاریها بیشتر در حوزههایی مانند پرداخت، اعتبار خرید، باشگاه مشتریان، کیف پول دیجیتال و تحلیل رفتار مشتری شکل میگیرد. در ایران نیز ظرفیت بسیار خوبی برای این همکاریها وجود دارد و برندهایی که زودتر به این سمت حرکت کنند، مزیت رقابتی پایدارتری خواهند داشت.
نسل جدید مشتریان انتظار دارند خدمات مالی سریع، ساده و یکپارچه باشد. این تغییر رفتار مصرفکننده چه تأثیری بر استراتژی برندها و خردهفروشان خواهد گذاشت؟
نسل جدید، زمان و سادگی را ارزش میداند. برندها دیگر فقط با کیفیت محصول رقابت نمیکنند، بلکه کیفیت تجربه مشتری عامل اصلی تمایز است. کسبوکارهایی موفق خواهند بود که خدمات مالی را بهصورت یکپارچه در تجربه خرید ادغام کنند و فرایندهای پیچیده را تاحدامکان حذف کنند.
در بسیاری از کشورها، باشگاههای مشتریان و برنامههای وفاداری به فناوریهای مالی گرهخوردهاند. آینده این حوزه را چگونه میبینید و چه فرصتهایی برای برندهای ایرانی وجود دارد؟
باشگاه مشتریان از مدلهای سنتی جمعآوری امتیاز فاصله گرفته و به سمت ایجاد ارزش واقعی برای مشتری حرکت کرده است. فناوریهای مالی این امکان را فراهم میکنند که پیشنهادها، پاداشها و خدمات بر اساس رفتار واقعی هر مشتری طراحی شوند. این موضوع هم رضایت مشتری را افزایش میدهد و هم به رشد فروش کسبوکارها کمک میکند.
اگر امروز مدیرعامل یک فروشگاه زنجیرهای یا یک برند بزرگ خردهفروشی از شما بخواهد برای تحول دیجیتال و توسعه خدمات مالی به او مشاوره دهید، مهمترین اولویتهای پیشنهادی شما چه خواهد بود؟
اولین پیشنهاد من این است که تحول دیجیتال را از نیاز واقعی مشتری شروع کنند، نه از فناوری. سپس روی یکپارچهسازی دادهها، توسعه خدمات مالی ساده و ایجاد تجربه خرید روان سرمایهگذاری کنند. همکاری با شرکتهای حوزه فینتک میتواند مسیر این تحول را سریعتر و کمهزینهتر کند.
«بیتپین» برای آینده چه برنامهای در همکاری با اکوسیستم تجارت، خردهفروشی و تجارت الکترونیک دارد و چه نقشی برای خود در تحول اقتصاد دیجیتال ایران متصور است؟
نگاه ما این است که «بیتپین» در آینده صرفاً یک پلتفرم خریدوفروش داراییهای دیجیتال نباشد و بتواند به بخشی از زیرساخت اقتصاد دیجیتال کشور تبدیل شود. وقتی از زیرساخت حرف میزنیم، منظورمان یک مفهوم پیچیده نیست؛ یعنی همانطور که بانکها زیرساخت پرداخت بانکی را میسازند یا فروشگاههای اینترنتی زیرساخت خرید آنلاین را فراهم میکنند، «بیتپین» هم زیرساختی میسازد که هر کسبوکاری بتواند ابزارهای مالی جدید را به خدمت بگیرد. به همین دلیل، توسعه همکاری با کسبوکارهای تجارت الکترونیک، خردهفروشی، فینتکها و سایر بازیگران اقتصاد دیجیتال را یکی از مسیرهای مهم پیش روی خود میدانیم.
به باور ما داراییهای دیجیتال، خدمات مالی، پرداخت، تجارت الکترونیک و برنامههای وفاداری میتوانند در کنار یکدیگر تجربهای سادهتر و ارزشمندتر برای کاربران ایجاد کنند. «بیتپین» میتواند در این میان با فراهمکردن زیرساخت و دسترسی به خدمات مرتبط با داراییهای دیجیتال، بخشی از این زنجیره را شکل دهد.
البته این مسیر به توسعه خدمات «بیتپین» محدود نمیشود. ما معتقدیم رشد این اقتصاد نیازمند همکاری میان بازیگران مختلف، نوآوری و ایجاد زیرساختهای قابل اتکاست. هدف ما این است که در سالهای آینده، علاوه بر توسعه کسبوکار خودمان، در شکلگیری این زیرساخت و اتصال بخشهای مختلف اقتصاد دیجیتال نیز نقش مؤثری داشته باشیم.

.jpg)